“عندي ألف ريال كل شهر، أشتري فيها ذهب ولا أحطها في الحساب؟” سؤال يتكرر في بيوت كثيرة، خصوصاً أن الذهب عندنا من هدايا الزواج، وكثير من الأمهات يحفظن فيه مدخراتهن منذ سنوات. والجواب ليس نعم أو لا، فالذهب وسيلة ادخار جيدة لمن يعرف كيف يشتريه، ومكلفة لمن يخلط بين ذهب الزينة وذهب الادخار.
لماذا يدّخر الناس في الذهب؟
الذهب يحتفظ بقيمته على المدى الطويل. فالعملات تفقد جزءاً من قوتها الشرائية مع التضخم عاماً بعد عام، أما الذهب فارتفع ارتفاعاً كبيراً على مدى العقود الماضية، رغم فترات الهبوط التي مر بها. كما أنه سهل البيع، إذ تستطيع بيع ما تملكه في أي محل تقريباً وتحصل على قيمته نقداً في اليوم نفسه.
لكن الذهب لا يربح دائماً. فقد ينخفض سعره لأشهر، وأحياناً لسنوات، ولذلك يناسب من يدّخر لخمس سنوات أو أكثر، لا من يبحث عن ربح سريع.
ذهب الزينة وذهب الادخار: الفرق الذي يغيب عن كثيرين
حين تشتري خاتماً أو عقداً، تدفع قيمة الذهب، والمصنعية، وضريبة القيمة المضافة 15%. وحين تبيعه بعد ذلك، لا يعود إليك شيء من المصنعية ولا من الضريبة، فالمحل يشتري الذهب بقيمته فقط، بل وأقل منها بقليل.
معنى ذلك أن قطعة مصنعيتها مرتفعة تحتاج إلى ارتفاع واضح في سعر الذهب قبل أن تستعيد ما دفعته فيها، دون أي ربح. ولهذا يُفضَّل أن يكون الادخار في أشكال قليلة التكلفة. أولها السبائك الصغيرة، وهي متوفرة بأوزان تبدأ من جرام واحد. ثم الجنيهات الذهبية المعروفة الوزن والعيار. وأخيراً المشغولات البسيطة الخفيفة، مثل السلاسل والأساور ذات المصنعية المنخفضة.
وللسبائك ميزة إضافية في السعودية، فحسب لائحة ضريبة القيمة المضافة، تُعامل السبائك الاستثمارية التي تبلغ نقاوتها 99% فأكثر بنسبة ضريبة صفرية عند توريدها الأول، بخلاف المشغولات. اسأل البائع عن ذلك، وتأكد من أن الفاتورة توضحه.
وقبل أي شراء، اعرف كم من المبلغ الذي ستدفعه يمثل ذهباً فعلياً وكم يذهب للمصنعية والضريبة. ويمكنك حساب ذلك سريعاً عبر حاسبة الذهب قبل الذهاب إلى المحل.
كيف تبدأ بمبلغ صغير؟
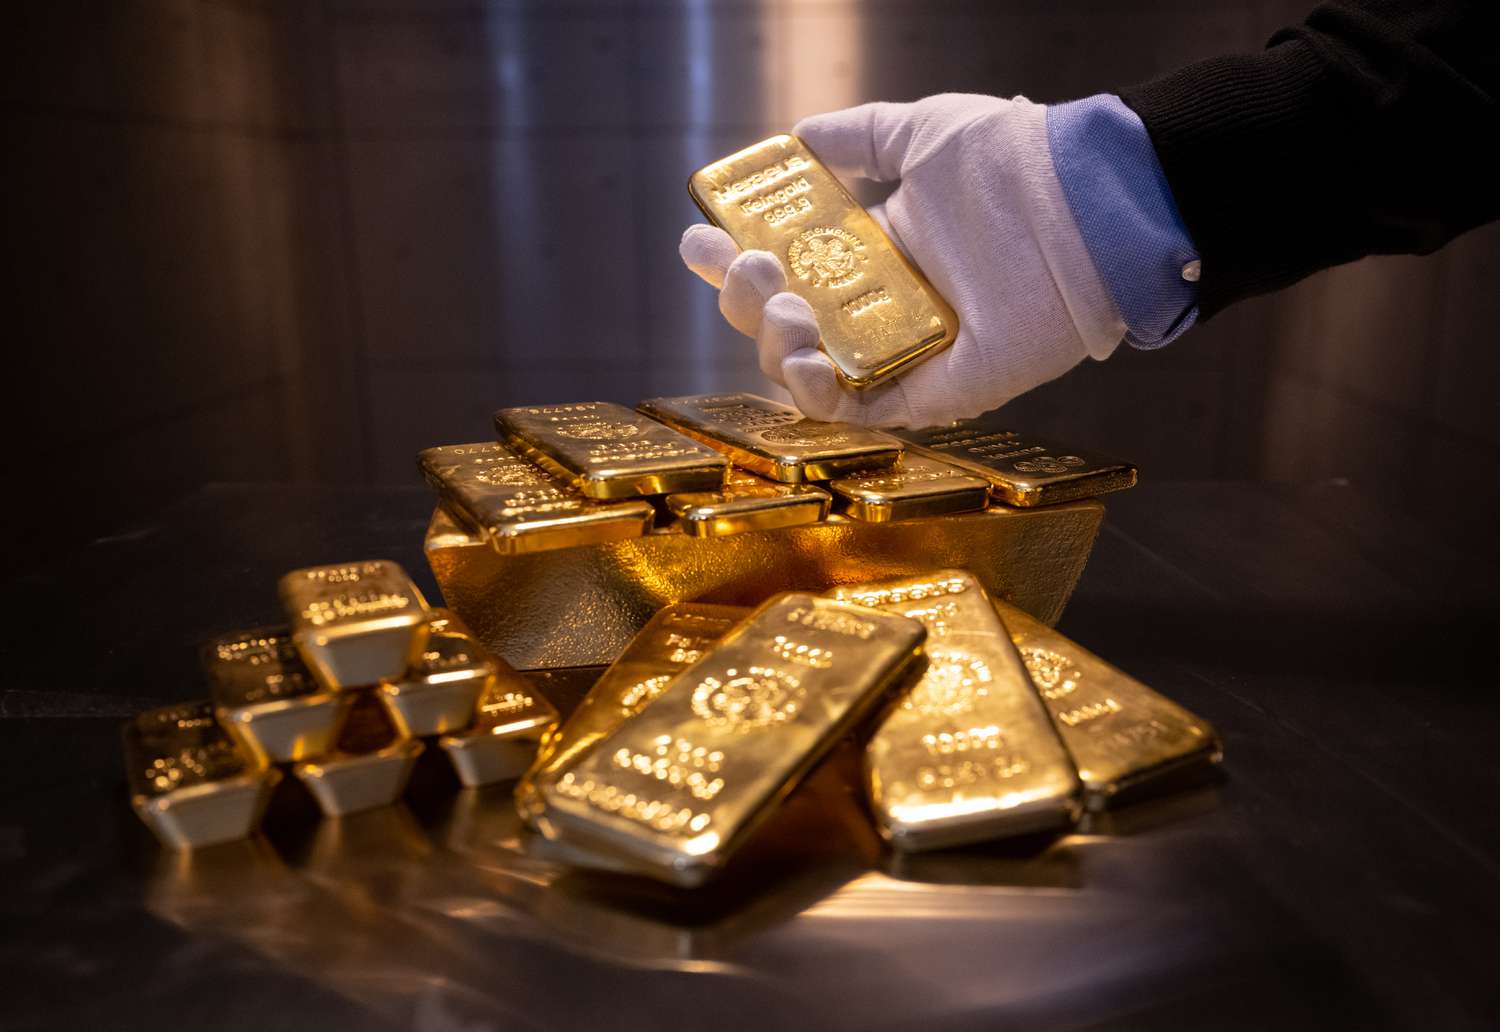
لا تنتظر اليوم الذي تملك فيه مبلغاً كبيراً. حدّد مبلغاً شهرياً تستطيع الاستغناء عنه ولو كان صغيراً، واختر يوماً ثابتاً للشراء، مثل يوم الراتب، واشترِ ما يسمح به المبلغ، سبيكة جرام أو جرامين مثلاً، ثم احفظ الفاتورة مع ما سبقها.
بهذه الطريقة تشتري أحياناً بسعر مرتفع وأحياناً بسعر منخفض، فيكون متوسط تكلفتك معتدلاً. والأهم أنك تتجنب أكبر خطأ يقع فيه المدّخرون: وضع كل المبلغ في يوم واحد وصل فيه السعر إلى قمته.
أي عيار يناسب الادخار؟
السبائك في الغالب من عيار 24، وهو ذهب شبه خالص بنقاوة 99.9%، ولذلك هي الأنسب للادخار. أما إن كانت مدخراتك من المشغولات، وأغلبها في السعودية من عيار 21، فالذي يهمك هو سعر عيار 21، لأن قطعك ستُقيَّم به غالباً عند البيع.
كم تخصص للذهب من دخلك؟
لا توجد نسبة واحدة تناسب الجميع، لكن هناك ترتيباً منطقياً. ابدأ أولاً بمبلغ للطوارئ في حساب يسهل الوصول إليه، يغطي مصروف ثلاثة أشهر على الأقل، لأن بيع الذهب في وقت حاجة قد يصادف سعراً منخفضاً. بعد ذلك يمكن أن يكون الذهب جزءاً من مدخراتك، لا كلها. فالاعتماد على وسيلة ادخار واحدة يجعلك رهينة لحركة سعرها، والتنويع يخفف الأثر إن مرّ الذهب بفترة هبوط طويلة.
راجع قيمة مدخراتك كل شهرين
يشتري بعض الناس الذهب ثم ينسونه لسنوات، فلا يعرفون كم تساوي مدخراتهم الآن. يكفي أن تضرب الوزن الذي تملكه في سعر الجرام الحالي مرة كل شهر أو شهرين. وتجد السعر محدّثاً بالريال لكل عيار على موقع أسعار الذهب اليوم في السعودية، فتقارن القيمة الحالية بما دفعته. والغرض أن تعرف موقعك بدقة، لا أن تبيع كلما ارتفع السعر أو تقلق كلما انخفض.
أين تحفظ ذهبك؟
البيت هو الخيار الأسهل، لكنه الأكثر عرضة للسرقة أو الضياع، فإن اخترته فاستخدم خزنة مثبتة ولا تُكثر الحديث عنه. وصناديق الأمانات في البنوك أكثر أماناً، لكن برسوم سنوية، وتحتاج إلى زيارة البنك كلما أردت الوصول إلى ذهبك. وبعض الشركات تحفظ السبائك لعملائها، وهنا اقرأ الشروط جيداً، وتأكد أن الذهب مسجل باسمك.
أخطاء تكلّف المدّخرين
أكثرها شيوعاً البيع عند أول انخفاض، فالهبوط المؤقت جزء طبيعي من حركة الذهب، والبيع بدافع الخوف يحوّل النزول المؤقت في القيمة إلى خسارة حقيقية. ومنها أيضاً وضع المدخرات كلها في قطعة واحدة كبيرة يصعب بيع جزء منها عند الحاجة، بينما تستطيع أن تبيع من السبائك الصغيرة ما تحتاجه فقط. وأخيراً الشراء من مصدر غير معروف بسعر مغرٍ، فقد يخفي السعر الرخيص ذهباً مغشوشاً أو عياراً أقل من المكتوب.
إن كنت ستبدأ هذا الشهر، فابدأ بأصغر سبيكة يسمح بها مبلغك، واكتب في دفتر صغير تاريخها ووزنها وسعرها. بعد سنة ستجد أمامك سجلاً واضحاً لمدخراتك، ومتوسط سعر تعرف منه موقعك بالضبط.


